


SAMARINDA: Pemerintah Provinsi Kalimantan Timur (Pemprov Kaltim) melakukan koreksi terhadap target pendapatan dalam Rancangan Perubahan APBD 2026 setelah realisasi pendapatan 2025 tidak mencapai proyeksi awal.
Salah satu sumber pendapatan yang mengalami penyesuaian cukup besar adalah Pajak Bahan Bakar Kendaraan Bermotor (PBB-KB).
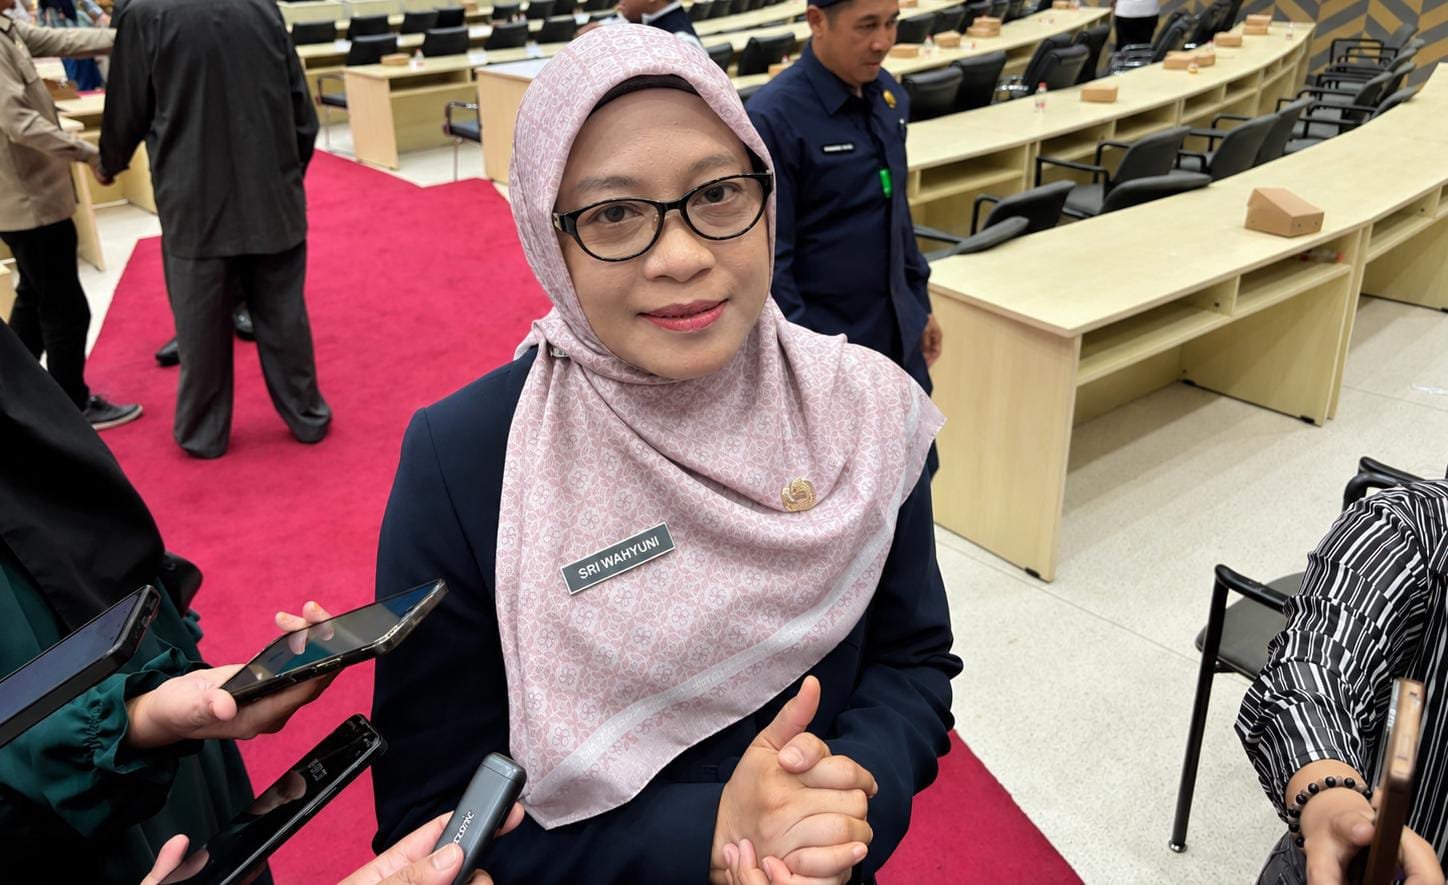
Sekretaris Daerah (Sekda) Kaltim Sri Wahyuni mengatakan, koreksi tersebut bukan semata karena kesalahan perencanaan, melainkan akibat proyeksi pendapatan yang sebelumnya disusun berdasarkan kondisi dan optimisme pada saat perencanaan APBD 2026.
“Bukan meleset, tapi memang kemarin kita optimis dalam merencanakan pendapatan. Setelah kita melihat realisasi Desember 2025, ternyata pendapatan kita tidak seoptimisme yang kita rencanakan,” kata Sri Wahyuni usai Rapat Paripurna ke-32 DPRD Kaltim, Rabu, 30 September 2026.
Menurutnya, kondisi realisasi pendapatan 2025 menjadi dasar bagi Pemprov Kaltim untuk melakukan penyesuaian terhadap APBD 2026. Koreksi pendapatan kemudian diikuti dengan penyesuaian belanja serta langkah efisiensi.
“Karena kita sudah melihat gambaran 2025, maka 2026 kita harus melakukan penyesuaian belanja karena pendapatan kita juga ada koreksi. Kita juga melakukan efisiensi,” ujarnya.
Sri menyebut PBB-KB menjadi salah satu komponen yang mengalami koreksi. Target yang sebelumnya dipatok sekitar Rp7 triliun dinilai terlalu optimistis setelah realisasi tahun sebelumnya hanya mencapai sekitar Rp5,2 triliun.
“Dari target Rp7 triliun, tahun lalu saja hanya Rp5,2 triliun. Jadi kita pun juga menyesuaikan. Rp7 triliun itu ternyata saat sekarang terlalu optimis, tidak bisa dicapai,” jelasnya.
Secara keseluruhan, target pendapatan daerah Kaltim dalam Rancangan Perubahan APBD 2026 turun Rp883,59 miliar, dari semula Rp14,25 triliun menjadi Rp13,36 triliun.
Koreksi terbesar terjadi pada Pendapatan Asli Daerah (PAD). Target PAD turun dari Rp10,75 triliun menjadi Rp8,89 triliun atau berkurang sekitar Rp1,85 triliun.
Di sisi lain, pendapatan transfer justru meningkat sekitar Rp1,19 triliun, dari Rp3,13 triliun menjadi Rp4,33 triliun. Sementara itu, lain-lain pendapatan daerah yang sah turun Rp226,76 miliar, dari Rp362,03 miliar menjadi Rp135,26 miliar.
Penyesuaian pendapatan tersebut turut berdampak pada struktur belanja. Belanja daerah dalam Rancangan Perubahan APBD 2026 turun Rp822,16 miliar, dari Rp15,15 triliun menjadi Rp14,33 triliun.
Untuk belanja, anggaran operasi setelah perubahan berada di kisaran Rp8,04 triliun atau turun 1,50 persen. Sementara belanja modal justru mengalami peningkatan 12,48 persen.
Belanja transfer turun 14,06 persen menjadi sekitar Rp5,06 triliun. Belanja bantuan keuangan tetap berada di kisaran Rp1,13 triliun, sedangkan belanja tidak terduga turun Rp5,89 miliar menjadi Rp28,04 miliar.
Sri Wahyuni juga menanggapi sejumlah kritik dan masukan fraksi DPRD Kaltim dalam pembahasan Perubahan APBD 2026. Ia memastikan seluruh catatan tersebut akan dipelajari dan menjadi bahan penyempurnaan proses perencanaan serta penganggaran berikutnya.
“Critik dan masukan itu kita tampung, kita pelajari, akan menjadi penyempurnaan untuk kita melaksanakan rangkaian proses perencanaan dan penganggaran. Tidak hanya perubahan, tapi juga untuk kegiatan APBD murni,” katanya.
Menurut Sri, penyelarasan antara pemerintah daerah dan DPRD penting karena proses perencanaan dan penganggaran merupakan tanggung jawab kedua pihak.
“Memang ini kan kedua belah pihak, eksekutif dan legislatif. Jadi memang harus selaras antara kedua belah pihak,” ujarnya.
Sebelumnya, sejumlah fraksi DPRD Kaltim memberikan perhatian terhadap proyeksi PAD dan meminta pemerintah mengambil langkah strategis untuk mengoptimalkan potensi pendapatan daerah. Masukan juga diberikan terhadap pengalokasian belanja agar tetap mengutamakan sektor prioritas seperti pendidikan, kesehatan, infrastruktur dasar, serta kesiapsiagaan dan penanganan bencana, termasuk karhutla.
Untuk menutup struktur pembiayaan, penerimaan pembiayaan dalam Rancangan Perubahan APBD 2026 meningkat dari Rp900 miliar menjadi Rp961,43 miliar. Tambahan Rp61,43 miliar tersebut bersumber dari SiLPA tahun sebelumnya, sedangkan pengeluaran pembiayaan tercatat nihil.
